星空app下载:
编者按:鉴于中国对世界经济的重要性,以及中国房价的快速上涨,学术界和政策界对何种重要的条件推动中国房地产市场的发展感到特别有兴趣。本期推送的是对外经济贸易大学的Timothy Yang Bian 和乔治敦大学商学院的Pedro Gete(2014)发表在期刊上题为What Drives Housing Dynamics in China? A Sign Restrictions VAR Approach一文。作者采用向量自回归模型研究了五大影响房地产发展的潜在驱动因素:1)人口增加; 2)信贷标准的放宽; 3)对住房的强烈偏好; 4)储蓄率的提高和5)预期生产率提高。研究根据结果得出,(人口、信贷和生产力)等基本冲击在2009年之前的房价和住宅投资中发挥了及其重要的作用,而(住房、储蓄)偏好冲击似乎与最近几年的房价和住宅投资尤为相关。
关于中国房地产的驱动力,Chen & Wen(2014)和Garriga 等人(2014)对中国住房动态做了相关的定量研究。Chen & Wen(2014)提供了一个自给自足的房地产泡沫模型,用于说明中国房价的增长动力。Garriga 等人(2014)分析了结构转型模型,其定量根据结果得出,经济发展过程可以解释三分之二的房价和土地价格变更。一些使用面板数据方法的论文指出,主要驱动因素是城市化,技术进步,低抵押贷款利率,财产税和土地授予制度等。Wei 等人(2012)则探讨区域变化,以显示性别比例的不平衡对中国房价的影响。
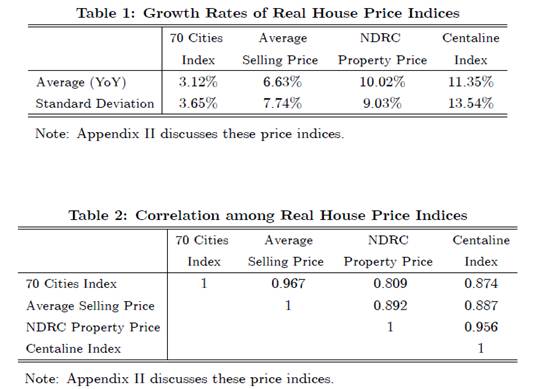
由于中国房价指数(如国家统计局公布的70个城市指数)的准确性是有争议的,作者使用多个来源的房价指数。作者主要关注了中国国家统计局计算的两个流行指数(“70座城市指数”和平均售价指数),以及能显示较大价格波动的其他来源的两个指数(中原地产和国家发改委价格指数)。表1和表2报告了其平均年增长率,标准偏差和相关性。房价指数动态有很大的异质性。例如,中原地产指数显示最大的房价上涨,而平均销售价格和70个城市指数报告最低的增长。这个事实与官方统计低估中国房价涨幅的担忧是一致的。
中国有大量人口流向城市地区。居住在城市地区的总人口比例已从1994年的28%增加到2012年的50%以上。城市居民人口比例超过100万的城市的仅从11% 总人口在1994年超过20%。因此,人口流动是住房需求,房价和住宅投资潜在的主要驱动力。
中国的金融体系受到高度监管,中国银行每年借出的最大贷款额度不允许超出当年的配额。 然而,近年来,中国的银行一直在利用财富创新,如财富管理产品,规避其贷款配额,中国银行创造了一个大型的“影子银行”部门。 一些观察家认为,这种信贷激增主要产生于那被传统银行拒绝的借款人,他们利用新的信贷方式来购买房地产。在这方面,这种信贷扩张似乎与最近美国房地产繁荣的信贷扩张类似。
中国正在经历快速的生产力发展的经济转型。 例如,Xu和Yu(2012)估计,全要素生产率(TFP)从1996年到2007年以2.2%的年平均增长率增长。更高的生产力意味着更高的家庭收入和更高的住房需求。此外,如果建筑部门的生产率增长比其他部门的生产率增长慢,这将对新房的相对价格造成上升压力。
在20世纪80年代,中国的国民总储蓄占国内生产总值的百分比约为35%,然后在20世纪90年代,这一比率上升到41%,在2007年达到53%。在20世纪70年代末,家庭储蓄GDP 6%—7%,但在2007年增长到了22%。 储蓄率的提高引发伯南克谈到的“储蓄过剩”问题。
高储蓄率创造了增值保值的资产投资需求。因为资本管制限制了海外投资的能力和银行的非竞争上限存款利率,使得房地产投资成为中国家庭为数不多的资产投资选择。因此,推动高储蓄的力量也推动了更高的住房需求。这些力量可能是文化传统、人口老龄化、收入不平等,或来自就业不确定性和不完全社会保障制度的预防性储蓄。
房屋泡沫或婚姻市场中住房状况的变化是推动住房需求的两个因素,可以在模型中将其作为增加对住房的偏好。例如,Barth等人 (2012)声称在中国有一个房地产泡沫。 Wei等人(2012)认为,2003-2009年间,中国城市房价实际上涨的比例为30-48%,因为有儿子的家庭试图购买房屋,希望可以改善住房状况提高儿子的结婚几率。
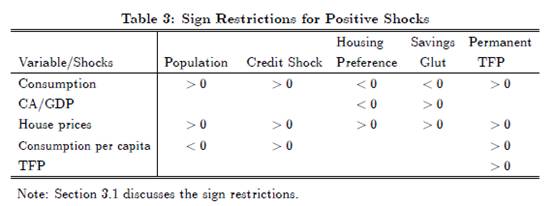
本文使用符号限制方法来识别以上讨论的五大冲击。首先,使用标准动态一般均衡模型来导出变量之间的相关性,允许分解这些冲击。也就是说,作者为这五大冲击的每一个,推导出一组变量之间的相关性符号条件,使得只有该冲击才能产生相关性。 然后,在估计向量自回归之后,作者强加这些限制,以便确认向量自回归。表3总结了这些符号限制。
结构向量自回归(SVARs)具有的两个主要优势:首先,相对于定量模型,SVAR允许更多的灵活指标,并集成更大数量的冲击。第二,相对于面板回归,SVAR明确假设所有变量是内生的,并且它们之间相互作用。SVAR不受反向因果关系和不正确地假定变量是外生的一系列质疑。此外,与面板回归相反,用符号限制标识的SVAR不需要每个冲击找代理变量。
在本文,作者使用向量自回归来研究通常被讨论为中国房地产驱动力的五大冲击。研究根据结果得出,基本冲击(人口,信贷和生产率)在2009年之前房价和住宅投资的动态中发挥及其重要的作用。偏好冲击(住房偏好、预期生产率提高)在2009年之后慢慢的变重要。这一根据结果得出,中国或者在2009就有几率存在房地产泡沫, 或者是由于地位的提高,提高了房屋的价值。该结论无论是使用来自社会来源还是来自私营部门的价格指数,结果都是一样的。
本文的贡献在于:首先,在方法论上,使用结构向量自回归分析住房市场,这是第一篇用该方法研究此问题的论文,它导出了理论一致的符号限制,以共同识别上面讨论的五个冲击的每一个。第二,到目前为止,已有文献分析上述主题要么使用定量宏观模型,要么是使用面板数据回归,本文在中国房地产市场驱动因素的研究中增加了一个补充方法。有趣的是,本文的得出若干结果与其他方法得出的结果相符。
社论译介作品,欢迎个人转发朋友圈,自媒体、媒体、机构转载请申请授权,联系邮箱,注明“机构名称+转载”。
,星空平台